जीवन बीमा
जीवन बीमा खरीदते समय अधिकांश लोग प्रीमियम, बीमा राशि और पॉलिसी की अवधि पर ध्यान देते हैं, लेकिन नॉमिनी का नाम दर्ज करने के बाद उसे दोबारा जांचना जरूरी नहीं समझते। यही लापरवाही परिवार के लिए गंभीर कानूनी और आर्थिक विवाद पैदा कर सकती है।
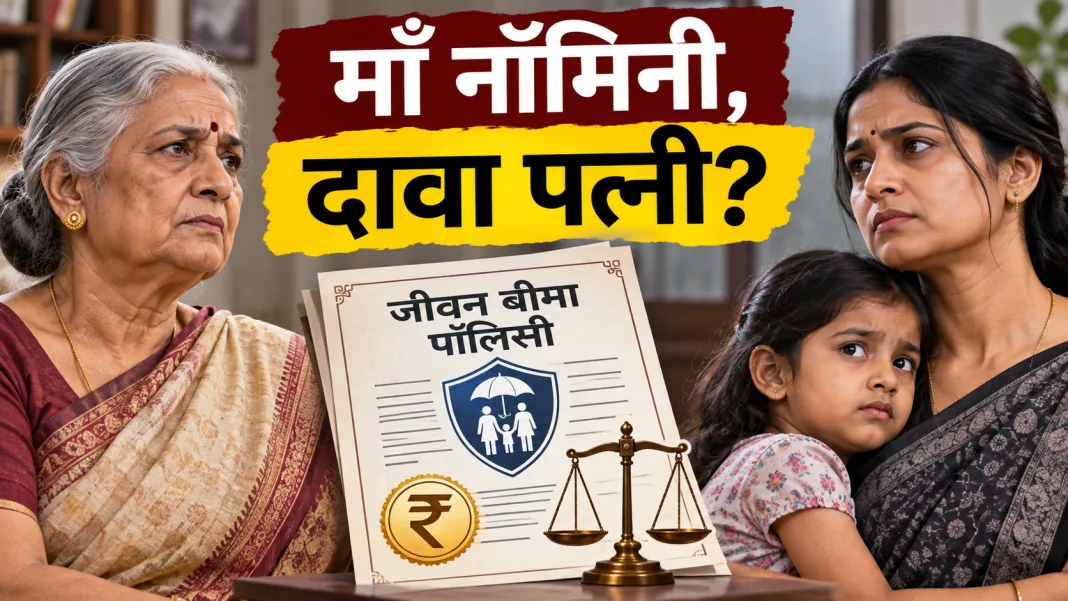
मामला तब अधिक पेचीदा हो जाता है, जब किसी व्यक्ति ने अविवाहित रहते हुए अपनी माँ को जीवन बीमा का नॉमिनी बनाया हो और शादी के बाद पत्नी तथा बच्चों के नाम शामिल नहीं किए हों। उसकी मृत्यु होने पर बीमा राशि का अधिकार किसे मिलेगा?
सवाल केवल बीमा कंपनी से मिलने वाले पैसे का नहीं है। इसके साथ विधवा पत्नी की आर्थिक सुरक्षा, बच्चों का भविष्य, माता पिता की जरूरतें और उत्तराधिकार के अधिकार जुड़े हैं। भारतीय कानून में नॉमिनी और कानूनी वारिस के बीच महत्वपूर्ण अंतर मौजूद है।
माँ नॉमिनी है तो क्या पत्नी को बीमा का पैसा नहीं मिलेगा?
जीवन बीमा पॉलिसी में नॉमिनी वह व्यक्ति होता है, जिसका नाम बीमाधारक की मृत्यु के बाद बीमा राशि प्राप्त करने के लिए दर्ज किया जाता है। हालांकि पैसा प्राप्त करने का अधिकार और उस रकम पर अंतिम स्वामित्व होना हमेशा एक जैसी कानूनी स्थिति नहीं है।
यदि बीमाधारक की मृत्यु के समय उसकी माँ नॉमिनी है, तो सामान्य परिस्थितियों में बीमा कंपनी पॉलिसी और लागू नियमों के अनुसार उसे भुगतान कर सकती है। लेकिन इससे पत्नी और बच्चों के उत्तराधिकार संबंधी अधिकार समाप्त हो जाते हैं, ऐसा कहना कानूनी रूप से सही नहीं होगा।
विशेष रूप से हिंदू परिवारों में पत्नी, पुत्र, पुत्री और माँ सामान्यतः प्रथम श्रेणी के कानूनी उत्तराधिकारी होते हैं। यदि किसी पुरुष की मृत्यु बिना वसीयत के होती है, तो उसकी संपत्ति में इन उत्तराधिकारियों के अधिकार हिंदू उत्तराधिकार अधिनियम के अनुसार निर्धारित होते हैं।
हालांकि जीवन बीमा की रकम पर यही उत्तराधिकार नियम किस सीमा तक लागू होंगे, इसे लेकर अलग कानूनी प्रश्न उत्पन्न होता है। वर्ष 2015 में बीमा कानून में हुए बदलाव ने इस विवाद को नया आयाम दिया, जिसकी व्याख्या अदालतों में अलग अलग ढंग से हुई है।
वर्ष 2015 में बदला कानून, नॉमिनी को मिले विशेष अधिकार
भारत में जीवन बीमा के नॉमिनेशन से संबंधित प्रमुख प्रावधान बीमा अधिनियम 1938 की धारा 39 में मौजूद हैं। पहले न्यायिक व्यवस्था में सामान्य सिद्धांत यह था कि नॉमिनी बीमा राशि प्राप्त कर सकता है, लेकिन इससे वह रकम का स्वतः अंतिम मालिक नहीं बनता।
इस व्यवस्था में बीमा कंपनी से भुगतान प्राप्त करने वाला व्यक्ति मृतक के कानूनी उत्तराधिकारियों के अधिकारों को समाप्त नहीं कर सकता था। उत्तराधिकारी लागू उत्तराधिकार कानून के अनुसार अपने हिस्से का दावा कर सकते थे। इसी सिद्धांत के कारण नॉमिनी को अक्सर ट्रस्टी कहा जाता था।
वर्ष 2015 के बीमा कानून संशोधन ने धारा 39 में महत्वपूर्ण बदलाव किए। इसके अंतर्गत माता पिता, पति या पत्नी तथा बच्चों को नॉमिनी बनाए जाने की स्थिति में विशेष लाभकारी अधिकार देने का प्रावधान शामिल किया गया, जिसे बेनिफिशियल नॉमिनेशन की अवधारणा से जोड़ा जाता है।
धारा 39 की उपधारा 7 के अनुसार, यदि बीमाधारक अपने माता पिता, जीवनसाथी अथवा बच्चों में से किसी को नॉमिनी बनाता है, तो निर्धारित शर्तों के अधीन वह बीमा राशि का लाभकारी हकदार होता है। हालांकि इस अधिकार की कानूनी सीमाएँ महत्वपूर्ण हैं। India Code +1
बेनिफिशियल नॉमिनी का मतलब क्या है?
बेनिफिशियल नॉमिनी की अवधारणा में केवल बीमा राशि प्राप्त करने के बजाय उससे लाभान्वित होने का अधिकार शामिल है। यही प्रावधान सामान्य नॉमिनेशन से इसे अलग बनाता है। माता पिता, पति पत्नी और बच्चों को विशेष श्रेणी में रखने के पीछे पारिवारिक आर्थिक सुरक्षा महत्वपूर्ण है।
कानून में यह अपवाद भी मौजूद है कि यदि बीमाधारक के पास पॉलिसी में ऐसा लाभकारी अधिकार देने की कानूनी क्षमता ही नहीं थी, तो नॉमिनी का दावा प्रभावित हो सकता है। इसलिए प्रत्येक नॉमिनेशन को बिना शर्त पूर्ण स्वामित्व मानना उचित नहीं है।
इसके अतिरिक्त धारा 39 की उपधारा 9 स्पष्ट करती है कि लाभकारी नॉमिनेशन से लेनदारों के वैध अधिकार समाप्त नहीं होते। इसलिए यह दावा भी गलत होगा कि माता पिता, पत्नी या बच्चों को नॉमिनी बनाने के बाद बीमा राशि प्रत्येक परिस्थिति में सभी दावों से सुरक्षित हो जाती है।
अदालतों में अलग व्याख्या, इसलिए मामला इतना आसान नहीं
जीवन बीमा कानून में संशोधन के बाद सबसे बड़ा प्रश्न यह उभरा कि क्या बेनिफिशियल नॉमिनी को मिलने वाला अधिकार अन्य कानूनी उत्तराधिकारियों के हिस्से को पूरी तरह समाप्त कर सकता है। इस महत्वपूर्ण मुद्दे पर विभिन्न उच्च न्यायालयों में एक समान दृष्टिकोण सामने नहीं आया।
राजस्थान उच्च न्यायालय और कुछ अन्य न्यायिक निर्णयों में संशोधित धारा 39 के अंतर्गत लाभकारी नॉमिनी के अधिकारों को विशेष महत्व दिया गया। इन निर्णयों में इस बात पर जोर रहा कि कानून में स्पष्ट बदलाव के बाद नॉमिनी के अधिकारों को पुराने नियमों तक सीमित नहीं रखा जा सकता।
इसके विपरीत, इलाहाबाद उच्च न्यायालय ने 30 अप्रैल 2025 के एक महत्वपूर्ण फैसले में माना कि जीवन बीमा का नॉमिनी होने मात्र से दूसरे कानूनी उत्तराधिकारियों के अधिकार समाप्त नहीं होते। न्यायालय ने उत्तराधिकार कानून की भूमिका को विशेष महत्व दिया। Live Law +1
केरल उच्च न्यायालय ने भी अगस्त 2025 में लाभकारी नॉमिनी और वैधानिक उत्तराधिकारियों के अधिकारों के बीच संतुलन की आवश्यकता पर विचार किया। जनवरी 2026 में ओडिशा उच्च न्यायालय के एक निर्णय में भी नॉमिनेशन और उत्तराधिकार से जुड़े महत्वपूर्ण कानूनी प्रश्न सामने आए। Indian Kanoon +1
इसलिए यह निष्कर्ष निकालना भ्रामक होगा कि माँ नॉमिनी होने पर पत्नी और बच्चों को एक रुपया भी नहीं मिल सकता। वास्तविक स्थिति में पॉलिसी की शर्तें, लागू कानून, न्यायिक व्याख्या और संबंधित पक्षों के अधिकार मिलकर विवाद का परिणाम निर्धारित कर सकते हैं।
माँ और पत्नी के बीच आखिर कैसे तय होगा अधिकार?
यदि बीमाधारक ने केवल अपनी माँ को नॉमिनी बनाया है, तो बीमा कंपनी सामान्यतः वैध नॉमिनेशन के आधार पर दावा निपटाने की प्रक्रिया आगे बढ़ाएगी। लेकिन पत्नी और बच्चों की ओर से उत्तराधिकार संबंधी विवाद उठने पर मामला न्यायिक जांच तक पहुंच सकता है।
यह भी आवश्यक नहीं कि बीमा कंपनी अपने स्तर पर माँ और पत्नी के बीच रकम आधी आधी बांट दे। कंपनी का दायित्व पॉलिसी और लागू कानून के अनुसार भुगतान करना है। विवादित स्वामित्व का अंतिम निर्णय न्यायालय के समक्ष जा सकता है।
यहां एक महत्वपूर्ण अंतर समझना जरूरी है। बीमा रकम किस व्यक्ति के खाते में जमा होगी, यह प्रश्न उसके अंतिम कानूनी अधिकार से अलग हो सकता है। इसलिए भुगतान हो जाने के बाद भी कुछ परिस्थितियों में उत्तराधिकार से संबंधित दावा उत्पन्न हो सकता है।
नॉमिनी भाई या दूसरा रिश्तेदार हो तो क्या बदलेगा?
माता पिता, जीवनसाथी और बच्चों के अतिरिक्त किसी भाई, बहन या दूसरे रिश्तेदार को नॉमिनी बनाने पर धारा 39 की उपधारा 7 वाला विशेष लाभकारी प्रावधान सामान्यतः लागू नहीं होता। ऐसे मामलों में नॉमिनी की स्थिति और उत्तराधिकारियों के अधिकार अलग होते हैं।
इस स्थिति में नॉमिनी बीमा कंपनी से रकम प्राप्त करने का पात्र हो सकता है, लेकिन केवल उसका नाम दर्ज होने से कानूनी उत्तराधिकारियों के अधिकार स्वतः समाप्त नहीं होते। रकम के अंतिम वितरण में उत्तराधिकार कानून, वसीयत और संबंधित कानूनी परिस्थितियों का महत्व बना रहता है।
हालांकि यह कहना भी गलत होगा कि भाई को नॉमिनी बनाने पर पूरी रकम अनिवार्य रूप से पत्नी और बच्चों को ही मिलेगी। हिंदू उत्तराधिकार कानून के अनुसार मृतक की माँ भी प्रथम श्रेणी की उत्तराधिकारी है और अन्य पात्र उत्तराधिकारियों के समान अधिकार रख सकती है।
बैंक खाते और जीवन बीमा के नॉमिनी में बड़ा अंतर
बैंक खातों में नॉमिनी का प्रमुख उद्देश्य खाताधारक की मृत्यु के बाद जमा रकम प्राप्त करने की प्रक्रिया आसान बनाना है। नॉमिनी को भुगतान करने से बैंक अपनी जिम्मेदारी पूरी कर सकता है, लेकिन इससे कानूनी उत्तराधिकारियों के स्वामित्व संबंधी अधिकार समाप्त नहीं होते।
जीवन बीमा के मामले में संशोधित धारा 39 ने कुछ पारिवारिक नॉमिनी को विशेष लाभकारी अधिकार दिए हैं। यही कारण है कि बैंक खाते और बीमा पॉलिसी के नॉमिनेशन को बिल्कुल समान समझना गलत हो सकता है। दोनों पर अलग कानूनी प्रावधान लागू होते हैं।
किसी व्यक्ति की मृत्यु के बाद बैंक जमा, मकान, जमीन, निवेश और जीवन बीमा की रकम पर अलग कानूनी व्यवस्थाएं प्रभाव डाल सकती हैं। इसलिए सभी संपत्तियों के लिए एक ही नॉमिनेशन नियम मानकर पारिवारिक आर्थिक योजना बनाना भविष्य में परेशानी पैदा कर सकता है।
शादी और बच्चे के जन्म के बाद नॉमिनी बदलना क्यों जरूरी?
अक्सर लोग नौकरी शुरू करते समय अपने माता पिता को नॉमिनी बनाते हैं। इसके बाद विवाह होता है, बच्चे जन्म लेते हैं और परिवार की आर्थिक जिम्मेदारियां बदल जाती हैं। लेकिन पॉलिसी में दर्ज पुराना नॉमिनेशन वर्षों तक बिना किसी बदलाव के बना रहता है।
इस दौरान परिवार की आर्थिक स्थिति भी बदल सकती है। गृह ऋण, बच्चों की शिक्षा, दैनिक खर्च और भविष्य की बचत का बोझ बढ़ता जाता है। यदि कमाने वाले सदस्य की मृत्यु हो जाए, तो बीमा राशि परिवार के लिए प्रमुख आर्थिक सहारा बन सकती है।
ऐसी परिस्थितियों में पॉलिसीधारक की वास्तविक इच्छा और बीमा कंपनी के रिकॉर्ड में दर्ज नाम अलग हो सकते हैं। इसलिए विवाह, संतान के जन्म, तलाक, पारिवारिक मृत्यु अथवा अन्य महत्वपूर्ण बदलावों के बाद नॉमिनेशन की समीक्षा करना आर्थिक नियोजन का आवश्यक हिस्सा है।
एक से अधिक नॉमिनी बनाकर तय कर सकते हैं हिस्सा
जीवन बीमा में एक से अधिक व्यक्तियों को नॉमिनी बनाया जा सकता है। इस व्यवस्था का उपयोग करके पॉलिसीधारक अपनी पत्नी, बच्चों और माता पिता की आर्थिक जरूरतों को ध्यान में रखते हुए नामांकन कर सकता है। इससे भविष्य में भुगतान संबंधी अस्पष्टता कम हो सकती है।
कई बीमा कंपनियां एकाधिक नॉमिनी के लिए प्रतिशत के आधार पर हिस्सा निर्धारित करने की सुविधा देती हैं। पॉलिसीधारक उपलब्ध विकल्पों के अनुसार हिस्सेदारी दर्ज कर सकता है। हालांकि केवल प्रतिशत निर्धारित कर देने से प्रत्येक संभावित उत्तराधिकार विवाद समाप्त होने की गारंटी नहीं होती।
यदि नॉमिनी के रूप में नाबालिग बच्चे का नाम दर्ज किया जाता है, तो बीमा कंपनी के निर्धारित नियमों के अनुसार उसकी अल्पवयस्कता के दौरान रकम प्राप्त करने के लिए किसी व्यक्ति की नियुक्ति आवश्यक हो सकती है। इस व्यवस्था को भी सावधानीपूर्वक पूरा करना चाहिए।
नॉमिनी बदलने की प्रक्रिया और शुल्क भी समझिए
जीवन बीमा पॉलिसी में नॉमिनी बदलने के लिए संबंधित बीमा कंपनी को निर्धारित प्रक्रिया के अनुसार अनुरोध देना होता है। कई कंपनियां ऑनलाइन सुविधा देती हैं, जबकि अन्य मामलों में कार्यालय जाकर फॉर्म जमा करना पड़ सकता है। बदलाव की लिखित पुष्टि लेना आवश्यक है।
बीमा अधिनियम की धारा 39 के अनुसार पॉलिसी की परिपक्वता से पहले निर्धारित प्रक्रिया से नॉमिनेशन बदला या रद्द किया जा सकता है। लेकिन बीमा कंपनी को बदलाव की विधिवत सूचना देना आवश्यक है, ताकि पुराने रिकॉर्ड के आधार पर भुगतान संबंधी परेशानी पैदा न हो।
नॉमिनी बदलना प्रत्येक परिस्थिति में मुफ्त नहीं होता। वर्ष 2015 के संबंधित नियमों में इलेक्ट्रॉनिक पॉलिसी के लिए अधिकतम 50 रुपये और अन्य पॉलिसियों के लिए अधिकतम 100 रुपये शुल्क का प्रावधान किया गया था। इसलिए कंपनी से लागू शुल्क की पुष्टि जरूरी है। High Court of Tripura +1
विवाहित महिला संपत्ति अधिनियम से पत्नी और बच्चों को विशेष सुरक्षा
जीवन बीमा में परिवार की सुरक्षा के लिए विवाहित महिला संपत्ति अधिनियम 1874 का भी विशेष महत्व है। इसकी धारा 6 के अंतर्गत उपयुक्त जीवन बीमा पॉलिसी पत्नी या पत्नी और बच्चों के लाभ के लिए विशेष व्यवस्था में ली जा सकती है।
इस व्यवस्था में निर्धारित लाभार्थियों के हित में बीमा राशि का संरक्षण किया जाता है। सामान्य व्यक्तिगत ऋण संबंधी दावों से सुरक्षा इसका महत्वपूर्ण उद्देश्य है। हालांकि धोखाधड़ी, विशेष वैधानिक प्रावधानों और अन्य कानूनी अपवादों को नजरअंदाज नहीं किया जा सकता।
इसलिए यह कहना सही नहीं कि इस अधिनियम के अंतर्गत आने वाली बीमा रकम पर दुनिया की कोई अदालत, बैंक या सरकारी विभाग कभी कार्रवाई नहीं कर सकता। संरक्षण की वास्तविक सीमा संबंधित कानून, पॉलिसी की प्रकृति और परिस्थितियों के अनुसार निर्धारित होती है।
विशेष रूप से व्यवसाय करने वाले और वित्तीय देनदारियां रखने वाले व्यक्तियों के लिए यह व्यवस्था उपयोगी हो सकती है। हालांकि इसे सामान्य नॉमिनेशन से अलग समझना चाहिए। धारा 39 में भी विवाहित महिला संपत्ति अधिनियम के अंतर्गत आने वाली पॉलिसियों के लिए अलग प्रावधान मौजूद हैं।
करोड़ों की बीमा पॉलिसी भी परिवार को विवाद से नहीं बचा सकती
टर्म इंश्योरेंस का मूल उद्देश्य बीमाधारक की मृत्यु के बाद उसके आश्रित परिवार को आर्थिक सहायता देना है। लेकिन केवल बड़ी बीमा राशि खरीद लेने से पारिवारिक सुरक्षा सुनिश्चित नहीं होती। पॉलिसी की शर्तें और लाभार्थियों से जुड़ी व्यवस्था भी उतनी ही महत्वपूर्ण हैं।
कई परिवारों में बीमा रकम मिलने के बाद आर्थिक सहायता के बजाय अधिकारों का विवाद शुरू हो सकता है। विशेष रूप से तब, जब परिवार के अलग अलग सदस्यों की आवश्यकताएं और अपेक्षाएं भिन्न हों। ऐसी परिस्थितियों में पुराने नॉमिनेशन से विवाद की संभावना बढ़ती है।
परिवार के सदस्यों के बीच अच्छे संबंध होने पर भी भविष्य की परिस्थितियों का अनुमान लगाना संभव नहीं है। इसलिए आर्थिक सुरक्षा को केवल आपसी विश्वास पर निर्भर रखने के बजाय दस्तावेजों में स्पष्टता आवश्यक है। जरूरत पड़ने पर उचित वसीयत और कानूनी सलाह भी महत्वपूर्ण है।
सबसे जरूरी बात यह है कि नॉमिनी और कानूनी उत्तराधिकारी हमेशा एक ही व्यक्ति नहीं होते। जीवन बीमा में लाभकारी नॉमिनेशन के विशेष नियम मौजूद हैं, लेकिन उनकी व्याख्या को लेकर न्यायिक मतभेद भी सामने आए हैं। ऐसे में पूर्ण अधिकार का दावा सावधानी से समझना चाहिए।
आज की एक सावधानी परिवार को वर्षों की कानूनी लड़ाई से बचा सकती है
बीमा पॉलिसी खरीदने के बाद उसे वर्षों तक बिना जांचे रखना आर्थिक सुरक्षा की दृष्टि से उचित नहीं है। नियमित अंतराल पर बीमा राशि, प्रीमियम, नॉमिनी, संपर्क विवरण और पॉलिसी की शर्तों की समीक्षा करना आवश्यक है, विशेषकर पारिवारिक परिस्थितियों में बदलाव होने पर।
बीमाधारक को यह भी सुनिश्चित करना चाहिए कि परिवार के विश्वसनीय सदस्यों को पॉलिसी की जानकारी और दावा प्रस्तुत करने की प्रक्रिया मालूम हो। आवश्यक दस्तावेज उपलब्ध होने से आकस्मिक मृत्यु की स्थिति में भुगतान संबंधी औपचारिकताओं को पूरा करना अपेक्षाकृत आसान हो सकता है।
जीवन बीमा का वास्तविक महत्व तभी है, जब उसके लाभ जरूरत पड़ने पर सही लोगों तक पहुंच सकें। नॉमिनी का नाम केवल औपचारिक जानकारी नहीं, बल्कि परिवार की आर्थिक योजना का महत्वपूर्ण हिस्सा है। समय रहते इसकी समीक्षा भविष्य के गंभीर विवादों को रोक सकती है।
